Tag Archives: AENA

El tren vive del contribuyente, el avión del pasajero: las cuentas del transporte en España

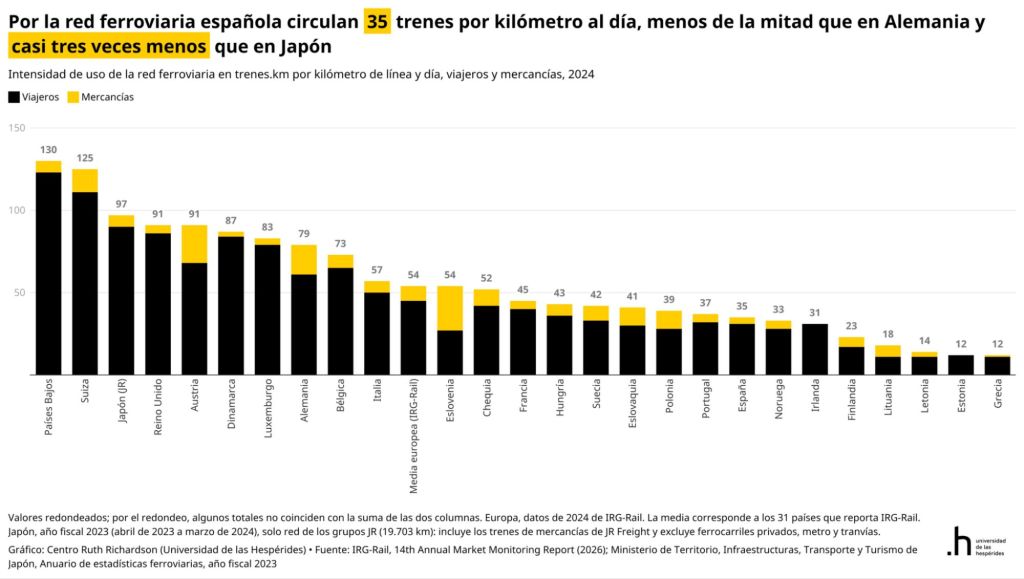
En estos días siguientes al terrible siniestro entre dos trenes de alta velocidad en Urda, varios opinadores señalaron a la liberalización del ferrocarril como una de las causas originarias debido al mayor uso de las vías, que haría más complicado su mantenimiento. Para rebatir esa línea argumental, en la red social X / Twitter, el profesor de la Universidad de las Hespérides Santiago Calvo publicó esta gráfica que muestra el todavía discreto uso de las vías de ferrocarril en España:
Pero esa discusión pública y otros comentarios, me sugirieron las siguientes preguntas: ¿Cómo de liberalizado está el sector del ferrocarril? ¿Cómo se compara con la aviación? ¿Cuánto dinero del contribuyente reciben unos y otros? ¿Qué incentivos hay?

Con la ayuda de los agentes de inteligencia artificial Grok e Instinct he preparado este post para ver algunos números que den respuesta a esas preguntas.

¿Cuánto dinero público reciben las grandes empresas públicas del transporte en España? Adif, Adif Alta Velocidad, Renfe, ENAIRE y Aena, de dónde vienen sus ingresos, cuáles ganan dinero y cuáles lo pierden. La respuesta, una vez vistos los datos de 2025, resulta incómoda para los defensores de la gestión pública: el ferrocarril se sostiene con miles de millones de euros de los contribuyentes cada año, mientras el sector aéreo se autofinancia por completo e incluso devuelve beneficios y dividendos al Estado. Lo público frente al mercado.

Quién es quién: propiedad y estructura

Las cinco empresas son públicas o de mayoría pública, pero con modelos muy distintos. Adif y Adif AV (Alta Velocidad) son entidades públicas empresariales del Ministerio de Transportes; Renfe y ENAIRE, sociedades mercantiles estatales; y Aena cotiza en Bolsa desde 2015, aunque el Estado conserva el 51 % a través de ENAIRE:

Del 49 % de Aena que está en manos privadas, los principales accionistas declarados hoy son el fondo activista TCI (The Children’s Investment Fund), con en torno al 6 % del capital total y BlackRock, que superó el 4 % en julio de 2025; el resto es free float repartido entre inversores institucionales y minoristas sin participaciones significativas declaradas. Los porcentajes son sobre el capital total (no sobre el 49 %) y corresponden a las últimas declaraciones de participaciones significativas a la CNMV recogidas en prensa en 2025.

EmpresaActividadPropiedadResultado 2025
AdifRed ferroviaria convencional100 % EstatalPérdidas: 83 M€
Adif Alta VelocidadRed de alta velocidad100 % EstatalPérdidas: 193 M€
RenfeTrenes de viajeros y mercancías100 % EstatalBeneficio: 60 M€
ENAIRENavegación aérea100 % EstatalBeneficio: 888 M€
AenaAeropuertos51 % Estado (ENAIRE); 49 % en Bolsa (TCI ~6 % y BlackRock >4 % del capital; resto, free float)Beneficio: 2.137 M€

¿E Iberia? La aerolínea de bandera dejó de ser pública hace 25 años: la privatización se decidió en 1997, en 1999 entraron socios industriales (British Airways entre ellos) y en abril de 2001 salió a Bolsa a 1,19 euros por acción. En 2011 se fusionó con British Airways para crear el grupo IAG (International Airlines Group) cuyo mayor accionista es hoy Qatar Airways, con un 25,1 %. Curiosamente, para preservar la nacionalidad española de Iberia (y sus derechos de tráfico), el 50,1 % de los derechos de voto de la aerolínea está en manos de Garanair, sociedad vinculada a El Corte Inglés. Iberia da beneficios y recibe regularmente premios por su puntualidad.

El ferrocarril: sostenido con miles de millones del presupuesto

El grueso de los ingresos del ferrocarril tienen como origen el bolsillo del contribuyente, por dos vías:

1. Los convenios con Adif y Adif AV. En julio de 2021 el Ministerio de Transportes firmó sendos convenios de sostenibilidad por los que ambas entidades percibirían 12.764 millones de euros entre 2021 y 2025: 8.747 millones para Adif (de ellos 2.539 de fondos europeos Next Generation) y 4.017 millones para Adif AV (2.154 de Next Generation). En la práctica, y según los datos de las cuentas anuales de 2025 depositadas en el Registro de la Intervención General de la Administración del Estado (cifras aún pendientes de contraste con las cuentas oficiales definitivas), solo en 2025 Adif recibió 2.468 millones de euros de dinero público (259 de subvenciones de explotación y el resto de capital para inversiones y aportaciones del accionista) frente a 633 millones que ingresó por su actividad; Adif AV recibió 1.257 millones frente a 789 millones de ingresos por cánones. Ambas pierden dinero: Adif cerró 2025 con 83 millones de pérdidas (el beneficio de 384 millones de 2024 vino de la venta de los terrenos de Madrid Nuevo Norte) y Adif AV con 193 millones, casi el doble que el año anterior, lastrada por una deuda de unos 18.300 millones que, tarde o temprano, pagarán entre todos los contribuyentes. Ninguna empresa privada podría operar así durante años sin que nadie responda por ello; en el sector público, en cambio, el agujero se cubre con el siguiente convenio.

2. Las compensaciones a Renfe por el servicio público. Cercanías, Media Distancia y Avant no se cubren con la venta de billetes: en 2025 esos servicios vendieron títulos por 532 millones y el déficit se paga con compensaciones de las administraciones. En total, Renfe contabilizó en 2025 1.851 millones de euros en subvenciones de explotación, que incluyen las compensaciones por las Obligaciones de Servicio Público del Estado y de la Generalitat de Cataluña y las bonificaciones de los abonos gratuitos. Gracias a ello, el grupo volvió a beneficios en 2025 por primera vez desde 2019: ganó 60,2 millones con unos ingresos totales de 4.480 millones, gracias sobre todo a los servicios comerciales de alta velocidad y larga distancia. El contrato-programa con el Estado sigue vigente hasta 2027, con compensaciones máximas de unos 916 millones al año.

El avión: un modelo que se autofinancia

La aviación funciona justo al revés: no vive del presupuesto, sino que aporta dinero al Estado. Y esto es porque hay una mayor liberalización, con multitud de empresas en competencia, lo que cambia por completo los incentivos: cuando una empresa (incluidas las públicas) se financia con lo que pagan sus usuarios, gestiona bien; cuando se financia con lo que paga el contribuyente, no tiene por qué hacerlo.

Aena se financia con las tasas aeroportuarias que pagan las aerolíneas y con sus ingresos comerciales (tiendas, restauración, aparcamientos). En 2025 ingresó 6.379 millones de euros y ganó 2.137 millones, un 10,5 % más que en 2024, con un EBITDA de 3.785 millones. Sus grandes inversiones (el plan DORA) salen del propio sistema aeroportuario, no de los Presupuestos Generales del Estado. Además, como el Estado conserva el 51 % a través de ENAIRE, la mayor parte de sus crecientes dividendos vuelven al Tesoro. No es casualidad que la gran empresa pública de transporte que funciona sea justo la que tiene un 49 % de capital privado en Bolsa que vigila sus cuentas cada trimestre. Sus subvenciones de explotación de 2025 fueron de 0,5 millones de euros; eso sí, conserva en balance 241,8 millones netos de subvenciones de capital concedidas históricamente, de las que imputa a resultados unos 25 millones al año.

ENAIRE, el gestor de navegación aérea, cobra tasas de ruta a las aerolíneas que cruzan el espacio aéreo español: 1.015 millones de euros en 2025, en torno al 85 % de sus ingresos. Es rentable: ganó 887,5 millones en 2025, de los que 737 vienen del dividendo de Aena, que acaba así en las cuentas públicas. Y apenas recibe dinero del Estado: 13 millones de subvenciones cobradas en 2025 (33,3 en 2024), principalmente fondos europeos MRR para modernización.

Las aerolíneas: el mercado que sí tiene competencia

Si el tren de alta velocidad tiene tres operadores (con sólo dos privados no pertenecientes al Estado español, Iryo (51% estado italiano, 25% Air Nostrum) y Ouigo (100% perteneciente a SNCF, ferrocarril estatal francés)), el cielo español es justo lo contrario: 180 aerolíneas operaron en el mercado español entre enero y diciembre de 2025, según la coyuntura del Ministerio de Transportes, y movieron 272 millones de pasajeros en vuelos comerciales (regulares y chárter; se cuentan las compañías con más de 1.000 pasajeros al año). Sólo 17 eran españolas, y transportaron 90,9 millones (el 33 % del total, un punto menos que en 2024); las 73 extranjeras comunitarias movieron 130 millones (el 48 %) y las 90 extracomunitarias, 51 millones (el 19 %).
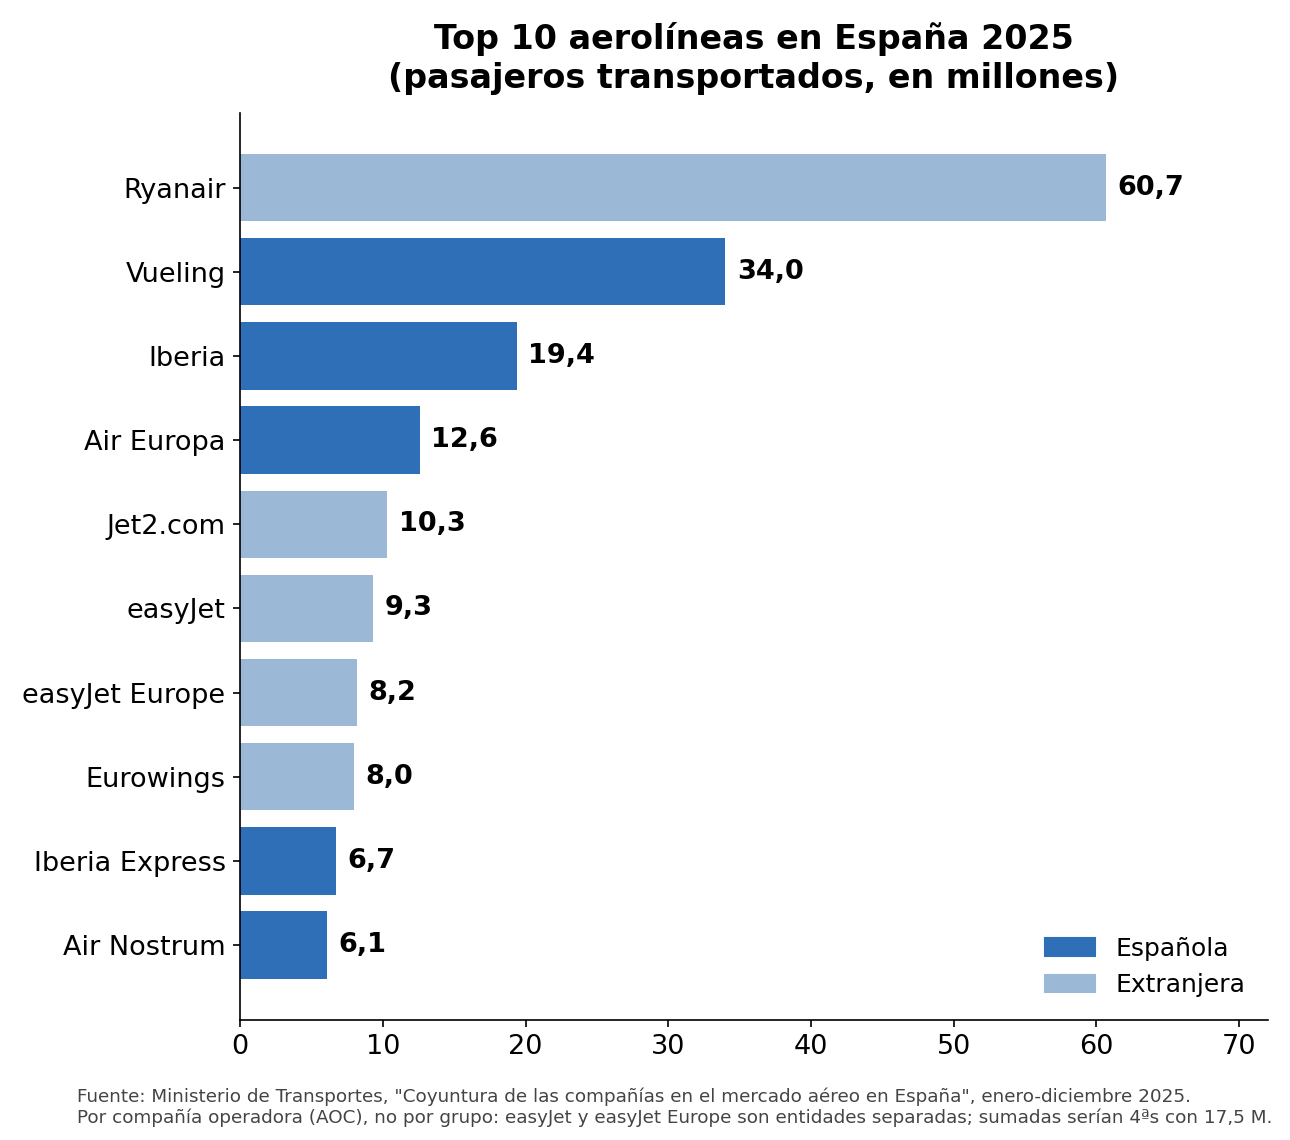
Top 10 aerolíneas en España 2025 en millones de pasajeros: Ryanair 60,7; Vueling 34,0; Iberia 19,4; Air Europa 12,6; Jet2.com 10,3; easyJet 9,3; easyJet Europe 8,2; Eurowings 8,0; Iberia Express 6,7; Air Nostrum 6,1. En azul oscuro las españolas, en azul claro las extranjeras.
Las diez aerolíneas con más pasajeros en el mercado español en 2025, por compañía operadora (no por grupo). Fuente: Ministerio de Transportes.

Las cinco primeras concentran la mitad del mercado: Ryanair lidera con 60,7 millones de pasajeros (+5,9 %), seguida de Vueling (34,0), Iberia (19,4), Air Europa (12,6) y Jet2.com (10,3). El ranking va por compañía operadora, no por grupo: easyJet y easyJet Europe aparecen por separado (sumadas serían cuartas, con 17,5 millones), igual que Iberia, Iberia Express y Air Nostrum forman parte del mismo grupo, IAG. La mitad de la tabla es española —Vueling, Iberia, Air Europa, Iberia Express y Air Nostrum— pero el líder destacado es irlandés. Es lo que tiene un mercado abierto y competitivo: precios bajos, récord de viajeros y empresas que se financian con lo que pagan sus clientes, no con el presupuesto.

Las ayudas del COVID: ¿se han devuelto?

Alguno podría argumentar “las aerolíneas también recibieron dinero durante la crisis del COVID” (cuando fueron impactadas por las prohibiciones y restricciones al transporte aéreo).

Durante la pandemia el Estado creó el fondo FASEE (Fondo de Apoyo a la Solvencia de Empresas Estratégicas, gestionado por la SEPI), que prestó 2.681 millones a empresas estratégicas, sobre todo aerolíneas privadas. Eran préstamos, no subvenciones, y se están devolviendo: Air Europa acaba de amortizar sus 475 millones (casi 500 con intereses) un año antes de lo previsto, y en total el fondo ya ha recuperado 1.425 millones, el 53 % de lo prestado.

Iberia y Vueling ni siquiera recibieron fondos del Estado, sino que suscribieron una serie de préstamos con distintos bancos privados (Santander, CaixaBank, Bankia, Bankinter, BBVA…) por valor de 1,010 millones de euros con aval del ICO (Instituto de Crédito Oficial). Esos préstamos se podían ir devolviendo hasta 2026, pero fueron amortizados en 2023, tres años antes de lo previsto.

Distinto es el caso de los fondos europeos Next Generation: son subvenciones a fondo perdido para inversiones, no hay nada que devolver, y sus principales receptores en el sector son precisamente Adif y Adif AV, con unos 4.700 millones previstos dentro de sus convenios.

La diferencia de fondo es elocuente: a las aerolíneas privadas se les prestó dinero que deben devolver, y lo están devolviendo; al ferrocarril público se le transfiere a fondo perdido, año tras año, sin fecha de caducidad ni obligación de rendir cuentas comparables. (La Fiscalía Europea investiga los fondos Next Gen)

Ferrocarril vs aviación, en tres métricas

Pedí a Instinct elaborar una gráfica con la proporción de ingresos “públicos” y “privados” de cada empresa, pero ese desglose no existe de forma comparable en sus cuentas: Adif no separa qué parte de sus cánones paga Renfe (pública) u Ouigo o iryo (privadas), Aena no distingue clientes públicos de privados, e “ingreso propio” no equivale a “ingreso privado” (las tasas de Aena y ENAIRE son cargas reguladas que fija la Administración, no precios de mercado puros). Lo que las cinco sí publican con criterios razonablemente parecidos (aunque no idénticos: unas son cuentas individuales y otras consolidadas, como indica el pie) es cuánto dinero público reciben al año, cuánto venden y cuánto ganan o pierden:
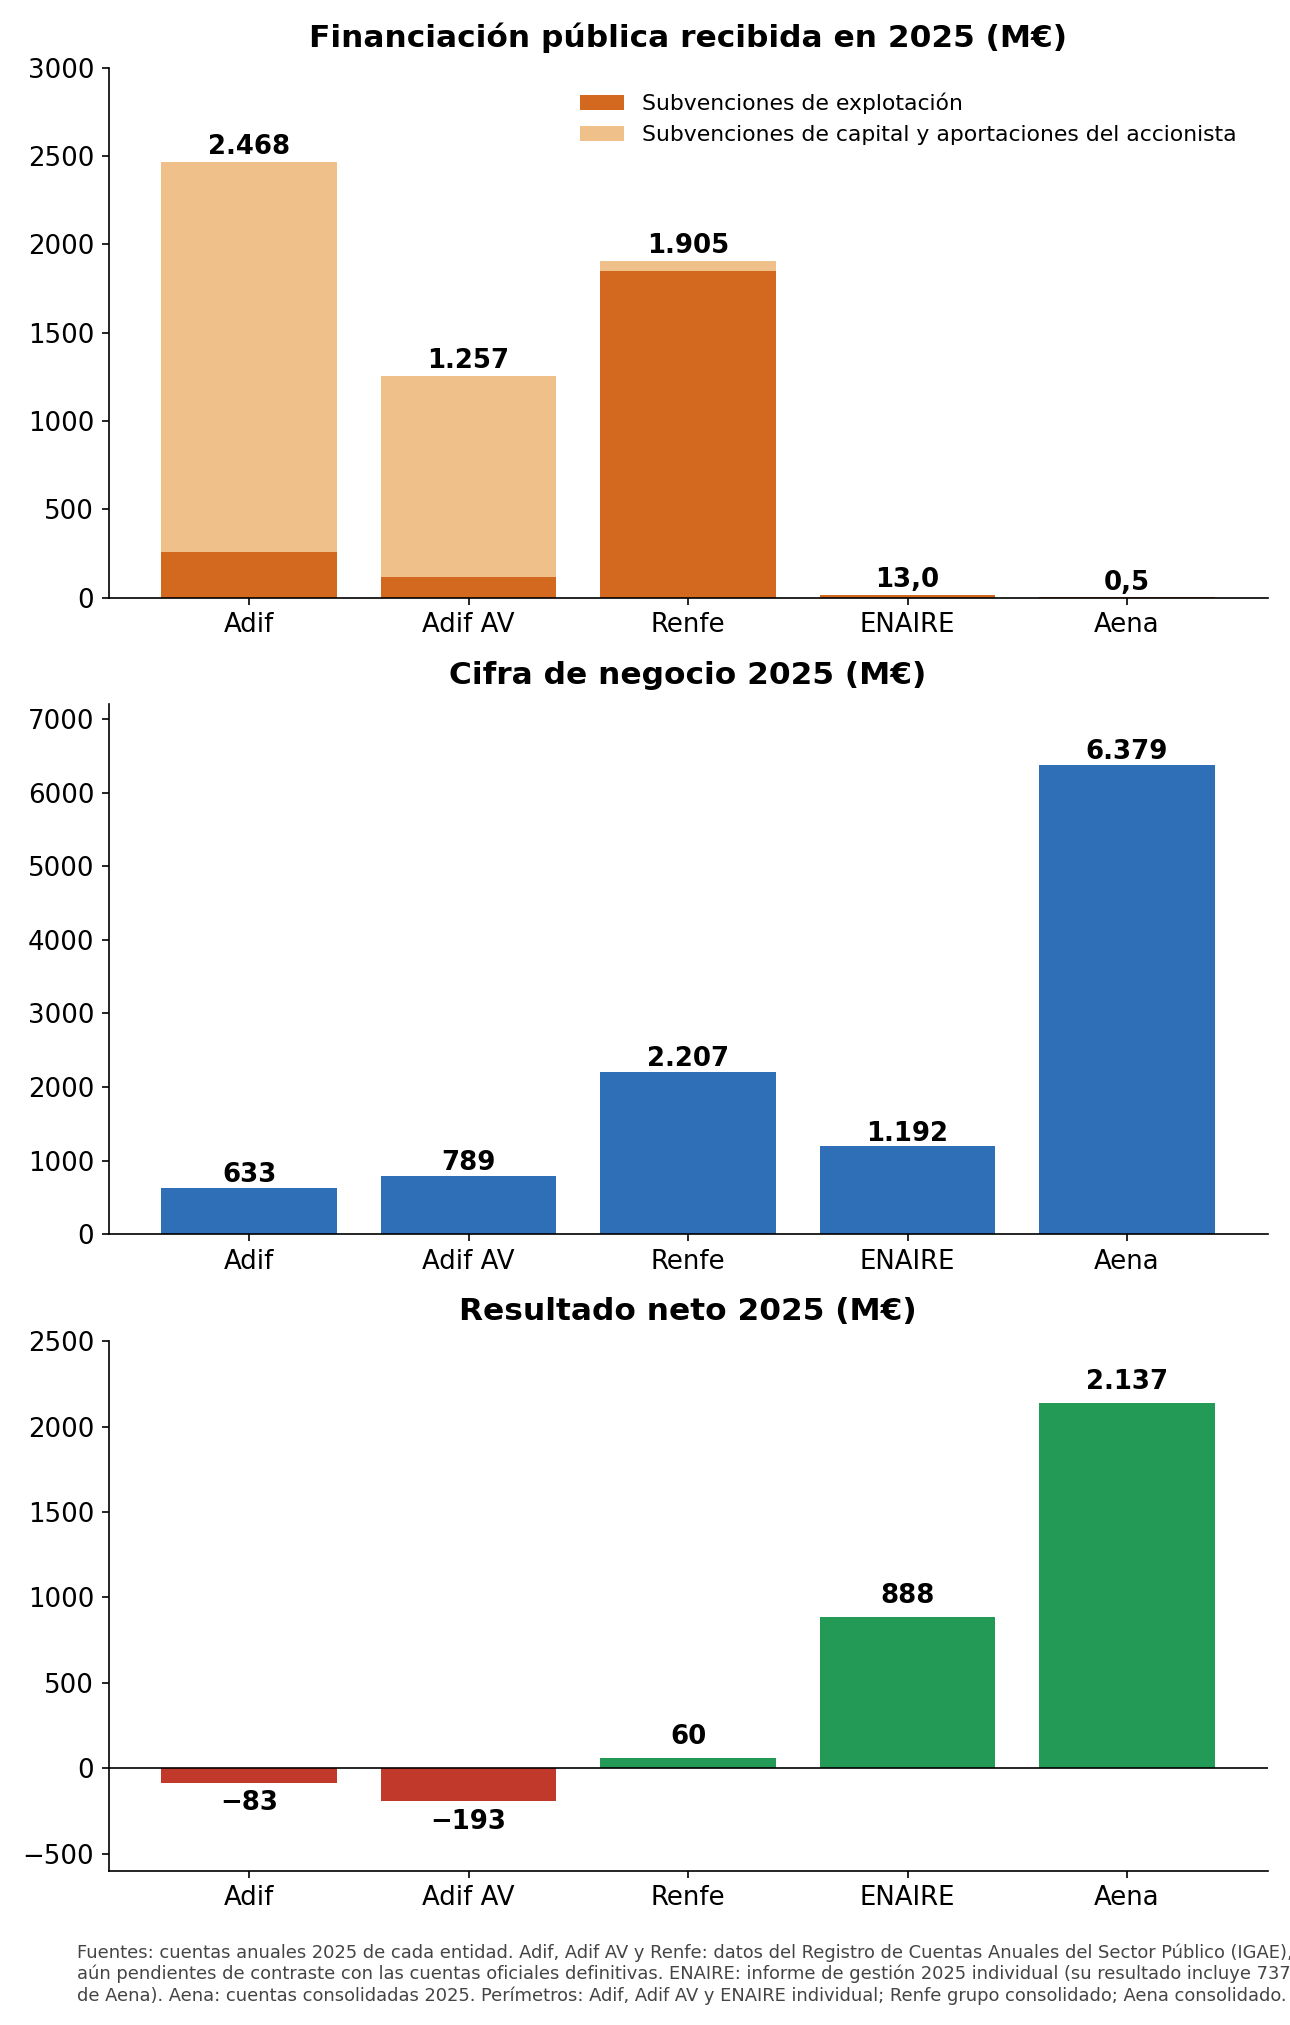
Tres paneles: financiación pública recibida en 2025 (Adif 2.468 M€, Renfe 1.905 M€, Adif AV 1.257 M€, ENAIRE 13 M€, Aena 0,5 M€), cifra de negocio 2025 (Aena 6.379 M€, Renfe 2.207 M€, ENAIRE 1.192 M€, Adif AV 789 M€, Adif 633 M€) y resultado neto 2025 (Aena 2.137 M€, ENAIRE 888 M€, Renfe 60 M€, Adif -83 M€, Adif AV -193 M€).
Financiación pública, ventas y resultado en 2025, en millones de euros. Las cifras ferroviarias del registro IGAE están pendientes de contraste oficial. Fuentes y perímetros en el pie de la imagen y en la sección de fuentes.

Tres lecturas:

  • Primera: la financiación pública se concentra en el ferrocarril; Adif, Adif AV y Renfe recibieron juntas unos 5.600 millones en 2025 (suma de tres transferencias estatales distintas, según los datos del registro aún pendientes de contraste oficial), mientras Aena y ENAIRE apenas registran subvenciones.
  • Segunda: la cifra de negocio aéreo supera con mucho a la del ferroviario.
  • Tercera: los resultados cierran el círculo; Aena y ENAIRE ganan dinero mientras Adif y Adif AV pierden 83 y 193 millones respectivamente.

En Adif y Adif AV la mayor parte del dinero público son subvenciones de capital que financian obras de la red, no gasto corriente; en AENA las obras en infraestructuras las paga el propio negocio. El tren es deficitario porque el legislador decidió que Cercanías y Media Distancia se presten como servicio público a precios que no cubren sus costes, igual que decidió que aeropuertos y navegación aérea se paguen con tasas a los usuarios. Las cifras exactas, con su documento y perímetro, están en las fuentes.

Ahora bien, mi lectura es la contraria a la conclusión de algunos opinadores: si hubiera más liberalización y no menos, las empresas (incluidas las públicas) del sector estarían mejor gestionadas y el sector florecería. Que el Estado decida financiar el ferrocarril es una mala idea pero legítima; lo que no lo es es que lo haga sin exigirle ni la disciplina ni la transparencia que el mercado impone al aéreo. Aena rinde cuentas cada trimestre ante accionistas privados y gana 2.137 millones; Adif AV acumula 18.300 millones de deuda sin que nadie responda por ella. Donde el AVE tiene competencia (Ouigo, iryo), el viajero ha ganado opciones y Renfe ha tenido que espabilar (y aún así compárese con la competencia del sector aéreo, incluido cómo compañías como Wizz y Ryanair acuden al rescate para conectar Madrid con Andalucía cuando se interrumpe el servicio ferroviario); donde no la hay, el contribuyente paga y calla. La pregunta que deberíamos hacernos no es cuánto más dinero público necesita el tren, sino por qué seguimos pagándolo sin exigirle las mismas reglas del juego que hacen viable al avión.


Fuentes:

Leave a comment

Filed under Aerospace & Defence, Economy, Uncategorized

Aeropuerto de Zaragoza: 2º del país en transporte de mercancías, por delante de Barcelona

El año pasado escribí un artículo en el blog donde hablaba del extraordinario crecimiento del aeropuerto de Zaragoza en transporte de carga desde 2003 (fecha coincidente con la apertura del centro logístico de Inditex).

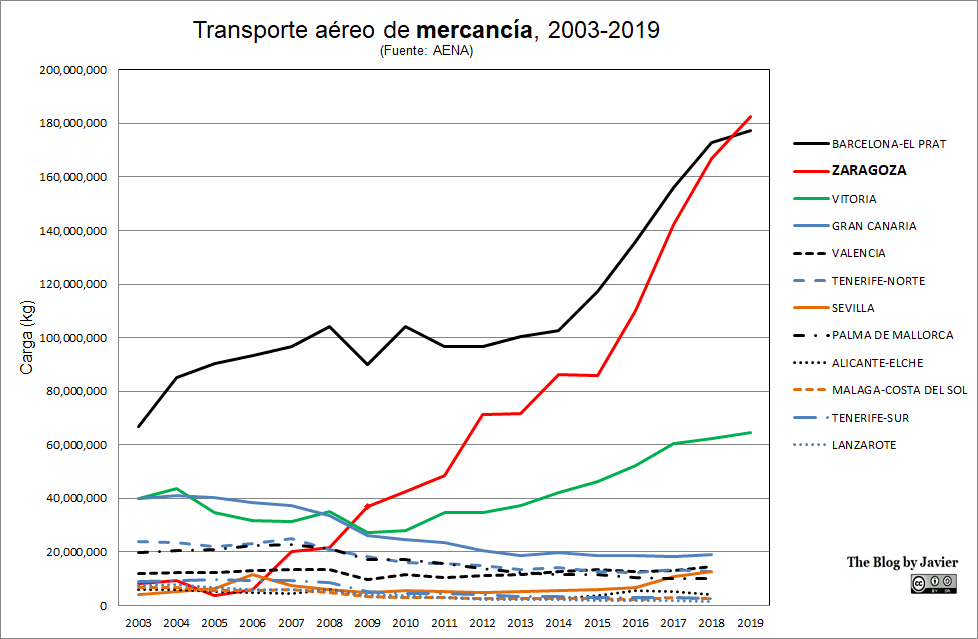
AENA ha sacado hoy una nota de prensa con los primeros resultados consolidados de 2019 y para los principales aeropuertos españoles. Pues bien, ha ocurrido lo que se preveía: desde 2019 Zaragoza se ha convertido en el segundo aeropuerto de España en transporte de mercancía, por delante del aeropuerto de Barcelona y por detrás de Madrid-Barajas.

“Los cuatro aeropuertos que registraron mayor tráfico de mercancías fueron Adolfo Suárez Madrid-Barajas, con 558.566 toneladas (+7,4%); Zaragoza, con 182.659 toneladas (+9,5); Josep Tarradellas Barcelona-El Prat, con 177.271 toneladas (2,5%) […]”

Esos cuatro aeropuertos representan el 92% del volumen nacional de carga. Madrid y Zaragoza crecieron por encima de la media nacional (5,6%) respecto a las cifras de 2018, Barcelona lo hizo por debajo (2,5%) lo que, junto con el crecimiento de Zaragoza, explica el que haya caído al tercer puesto.

Dejo debajo la misma gráfica que realicé el año pasado actualizada con los datos de 2019. En dicha gráfica no se muestran las cifras de Madrid-Barajas porque al ser el volumen el triple que el de Zaragoza, si se incluyese no se apreciaría bien el crecimiento de este último.

AENA_Zaragoza_2003-2019

Leave a comment

Filed under Aerospace & Defence

Aeropuerto de Zaragoza y el transporte de mercancía, 2003 – 2018

Hace unos días leí una noticia del diario Expansión titulada “Así es el desconocido negocio de la carga aérea en España”. La noticia describe los principales aeropuertos de la red de AENA en términos de transporte de mercancía, encabezados por Madrid, seguido de Barcelona, Zaragoza y Vitoria.

El artículo ofrece algunos gráficos, comparando el volumen de la carga transportada desde esos aeropuertos, el crecimiento del volumen total transportado en la red de aeropuertos (+54% entre 2004 y 2018) o una comparación con los grandes aeropuertos europeos en términos de transporte de mercancía.

También se ofrece la pista del porqué el aeropuerto de Zaragoza es un hub de carga, y es debido a que, entre otras empresas, Zara tiene allí su centro logístico, desde el cual se transportan el 40% de las prendas por vía aérea.

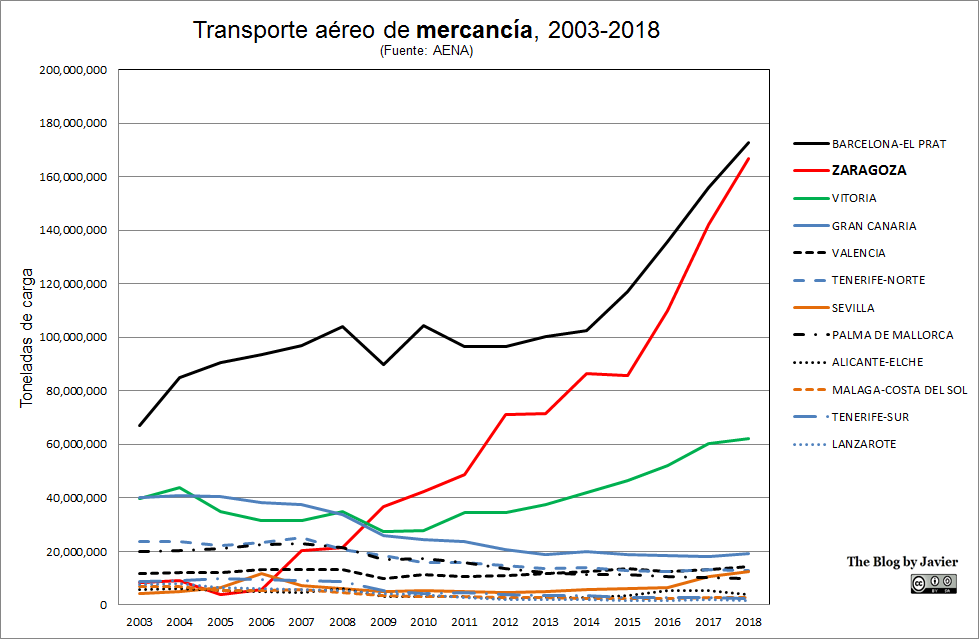
En esta entrada quería compartir la gráfica de debajo que he realizado a partir de los datos publicados por AENA durante los últimos 15 años. En ella se muestra la evolución del volumen de carga en los principales aeropuertos de España (excluyendo Madrid), y entre ellos destaca el crecimiento de Zaragoza.

aena_zaragoza_2003-2018

Algunos comentarios:

  • El centro logístico de Inditex se abre en 2003.
  • En ese año 2003, Zaragoza termina como noveno aeropuerto de España en transporte de mercancía.
  • Seis años más tarde, en 2009, ya es el tercer aeropuerto, solo por detrás de Madrid y Barcelona.
  • En 2009 el volumen transportado en Zaragoza supone un 41% del volumen transportado desde Barcelona. Nueve años más tarde, en 2018, ese porcentaje pasa a ser el 96%, a pesar del fuerte crecimiento de Barcelona en los últimos 5 años.
  • Si el ritmo de crecimiento de 2018 de ambos aeropuertos se mantiene en 2019, este año Zaragoza pasará a ser el segundo aeropuerto de la red.
  • Un último dato: la tasa de crecimiento anual (TCAC o también CAGR, Compound annual growth rate, en inglés) del aeropuerto de Zaragoza en estos 15 años ha sido del 22.2%. Los siguientes aeropuertos con mayor crecimiento en ese tiempo han sido Sevilla (7.7%), Barcelona (6.5%) y Madrid (3.6%).

1 Comment

Filed under Aerospace & Defence, Economy

El tráfico aéreo en Cataluña desde el 1 de Octubre (actualización 2018)

En enero de 2018 escribí una entrada en el blog para ver si a partir de los datos compilados por AENA (Aeropuertos Españoles y Navegación Aérea) se podía detectar algún impacto en el tráfico aéreo en Cataluña entre el 1-O y el 27-O y los meses siguientes. Tras analizar las diferentes curvas que incluí en aquel artículo, no se podía concluir un impacto:

sacar una conclusión clara de que hasta diciembre el 1-O o el 27-O hayan tenido un impacto en el tráfico aéreo de los aeropuertos en Cataluña se hace más difícil que leer los posos del café.

AENA acaba de publicar hoy las estadísticas de tráfico aéreo (medido en pasajeros, operaciones y toneladas de mercancía transportada) de diciembre de 2018 y con ellas las del conjunto del año 2018.

Durante 2018 fui mirando dichas estadísticas regularmente y compilándolas en un archivo para poder sacar ahora de nuevo esta entrada y ver si durante 2018 ha habido algún efecto en el tráfico aéreo debido a las tensiones que se viven en Cataluña.

Pasajeros.

pax mad - bcn - palma_2018

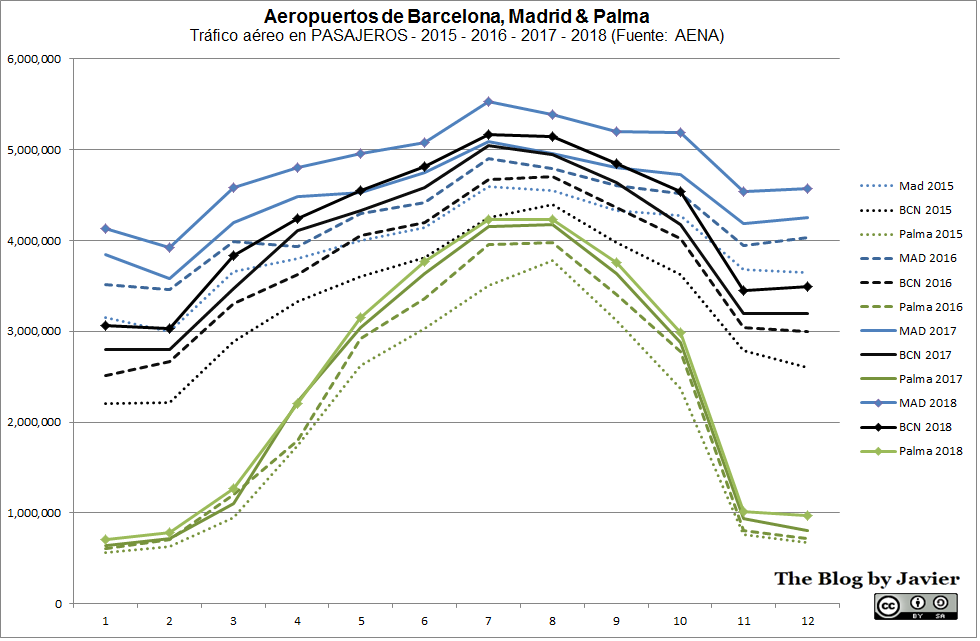
El volumen de pasajeros en el aeropuerto de Barcelona creció en todos los meses del año 2018 con respecto a los mismos meses de 2017. En la gráfica se observa que el crecimiento fue menor que el que obtuvo el aeropuerto de Madrid, pero mayor que el que obtuvo el de Palma de Mallorca.

En todo caso, en el global anual, Barcelona creció un 6.1%, por un 8.4% de Madrid, 4.0% de Mallorca y un crecimiento nacional (la consolidación de los 48 aeropuertos de la red) de 5.8%. Por tanto creció más que el volumen total nacional.

Operaciones.

ops mad - bcn - palma_2018

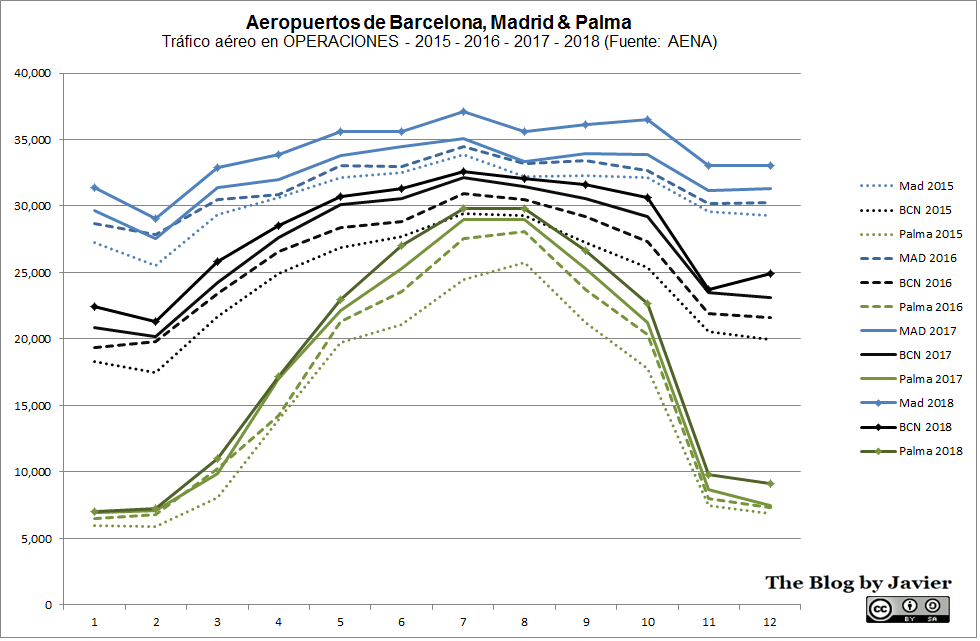
En número de operaciones el aeropuerto de Barcelona creció en todos los meses del año 2018 con respecto a los mismos meses de 2017 (aunque en noviembre ese crecimiento fuese mínimo). En la gráfica se observa que el crecimiento fue menor que el que obtuvo el aeropuerto de Madrid, y aunque no se observa bien, fue también menor en porcentaje que el crecimiento que obtuvo el de Palma de Mallorca.

En todo caso, en el global anual, los tres aeropuertos tuvieron un crecimiento en volumen de operaciones menor que el crecimiento total nacional (5.8%): Barcelona creció un 3.7%, por un 5.7% de Madrid y 5.5% de Mallorca. Por tanto creció menos que el global nacional.

Mercancía.

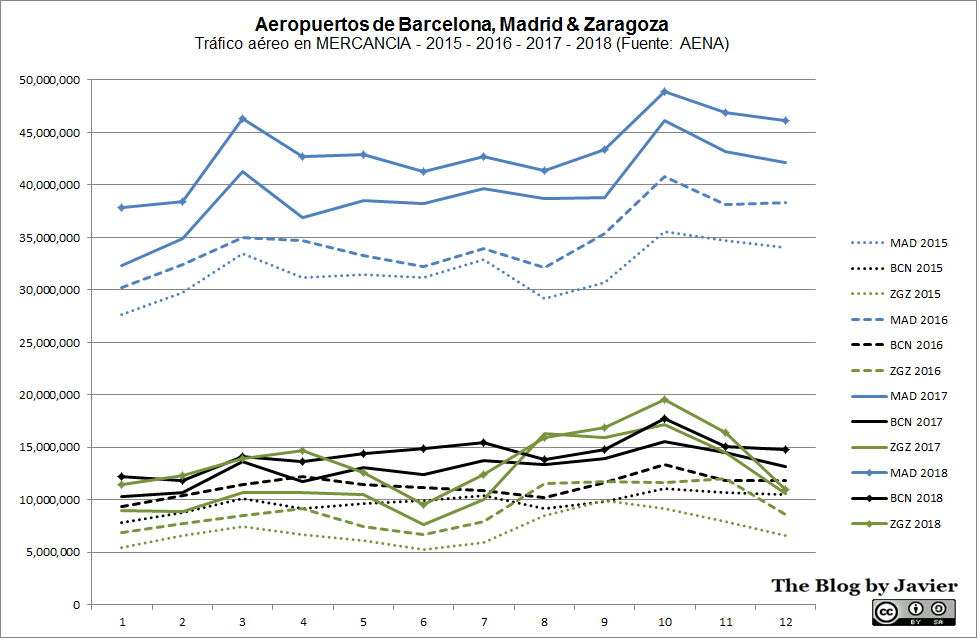
mer mad - bcn - zgz_2018

En volumen de mercancía transportada el aeropuerto de Barcelona creció en todos los meses del año 2018 con respecto al mismo mes de 2017, aunque ese crecimiento sea un tanto irregular según los meses del año (irregularidad que ya se dio en 2017).

En la gráfica se observa un crecimiento menor que el que obtuvo el aeropuerto de Madrid, pero éste es en términos absolutos: 47 millones de toneladas adicionales en Madrid en 2018 con respecto a 2017, por 17 millones más en Barcelona. Sin embargo, en términos relativos, el volumen creció en Barcelona un 10.8% por un 9.9% en Madrid (idéntico porcentaje que el crecimiento total nacional).

En todo caso, ambos aeropuertos crecieron menos que el tercer aeropuerto en carga, Zaragoza, que creció un 17.3%, superando en varios meses el volumen transportado en Barcelona (abril y de agosto a noviembre), aunque no el global anual.

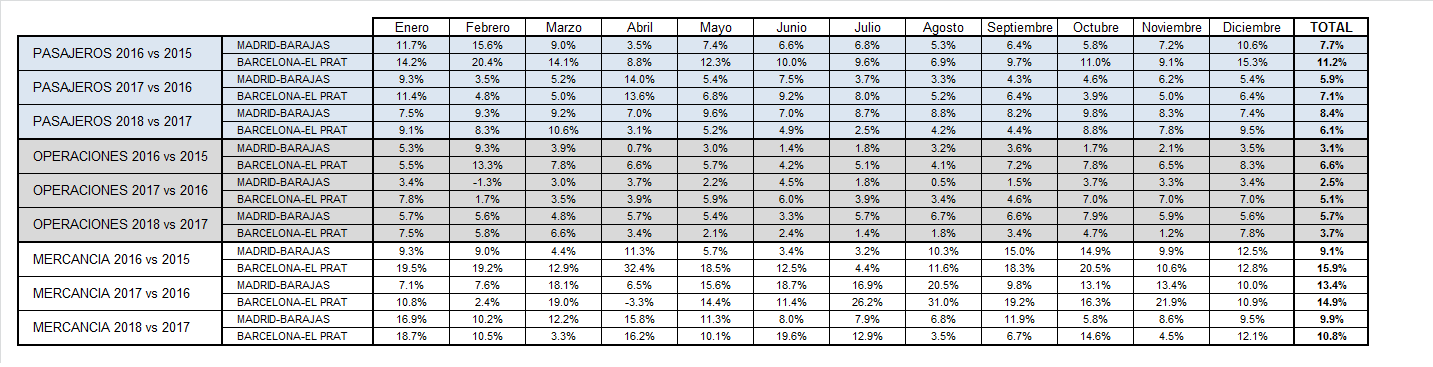
A continuación dejo una tabla resumen con la evolución mes a mes comparada entre Madrid y Barcelona.

tablas comparativas_2018

Como conclusión final: el tráfico en Barcelona ha seguido creciendo en 2018, aunque el crecimiento haya sido menor que el que obtuvo en años anteriores (el crecimiento nacional también se ha desacelerado tanto en pasajeros como operaciones y mercancía). Ha crecido menos que el aeropuerto de Madrid en pasajeros y operaciones, pero más en mercancía. Y creció más que el crecimiento total nacional en pasajeros y mercancías, pero menos en operaciones.

Por tanto, de nuevo la conclusión tras el estudio de los datos y gráficas es que no se observa un impacto en el tráfico aéreo por ninguno de los hechos ocurridos en el último trimestre de 2017, ni por la posterior implantación del 155, ni la inestabilidad política.

Leave a comment

Filed under Aerospace & Defence, Economy

El tráfico aéreo en Cataluña desde el 1 de Octubre

En los últimos 3 meses hemos visto muchas noticias al respecto de las empresas que están cambiando de sede de Cataluña a otras regiones como Madrid, Valencia, Baleares… Estas noticias suelen ir acompañadas de calurosos debates sobre lo grande que será el impacto, o si será nulo, si pagan sus impuestos aquí o allá, etc.

También hemos visto varias noticias sobre la desaceleración del crecimiento del empleo. Sobre el desempleo. La publicación de esos datos también conlleva animados debates.

Otros tantos debates surgen con motivo de si las reservas hoteleras en Barcelona bajan, suben o siguen igual que en otros años.

Cada vez que veo estos datos y los debates relacionados me cuesta ver negro sobre blanco el posible impacto de los resultados del 1-O, de la declaración unilateral de independencia del 27-O, etc.

Por otro lado, y sin dudar de la fiabilidad de la EPA (“Encuesta de Población Activa” aquí su metodología), o de los datos sobre capacidades hoteleras, el hecho de que se traten de encuestas me hizo plantearme el buscar un posible indicador basado en datos crudos más que en estimaciones. Datos fiables. Y eso me llevó, obviamente, a buscar datos publicados por ingenieros aeronáuticos. 😉

… Los datos sobre tráfico aéreo que publica AENA (Aeropuertos Españoles y Navegación Aérea) cada mes sobre los aeropuertos que gestiona en España.

El portal de estadísticas de AENA se puede encontrar en el siguiente enlace. En él AENA publica datos mensuales absolutos y relativos sobre el tráfico de cada aeropuerto medido en pasajeros, operaciones (despegues y aterrizajes) y en carga transportada (medido en su peso).

Para ver el posible impacto de los últimos eventos en Cataluña, compilé los datos de tráfico aéreo de los últimos tres años (2015, 2016 y 2017) en el aeropuerto de Barcelona El Prat y Gerona. Su evolución la comparo con aeropuertos con un tráfico similar: Madrid Barajas, Palma de Mallorca, Zaragoza (para el caso de carga) y Murcia (para comparar con Gerona). A continuación dejo aquí cuatro gráficas y una tabla resumen con algunos comentarios.

Tablas comparativas

Tabla comparativa con los crecimientos mensuales de Madrid Barajas y Barcelona El Prat.

Pax MAD - BCN - Palma

Pasajeros. El volumen de pasajeros en Barcelona disminuyó en los meses de octubre y noviembre con respecto a los meses de verano, como lo hace todos los años. La disminución es más acusada que en Madrid y menos que en Palma. En diciembre, de hecho, en 2017 el tráfico prácticamente ha sido el mismo que en noviembre y no descendido como en otros años. En el global del año El Prat ha crecido un 7.1%, más que Barajas (5.9%). En el último trimestre ha crecido menos. En el último mes, más.

En 2017 El Prat ha crecido menos (7.1%) que en 2016 (11.2%), pero también Barajas ha crecido menos (5.9% vs 7.7%). Se podría decir que la desaceleración es mayor, pero también lo es el crecimiento absoluto, y la mayor desaceleración también se dio en los meses anteriores al 1-O. Se hace difícil sacar una conclusión clara.

Veamos el tráfico medido en operaciones.

Ops MAD - BCN - Palma

Operaciones. En este caso el los perfiles de las curvas en 2017 vuelven a ser similares a los de los años precedentes. Hay crecimiento en prácticamente todos los meses en los 3 aeropuertos, y desde luego en los tres últimos meses. ¿Se desacelera el crecimiento en El Prat a partir del 1-O? No. En octubre, noviembre y diciembre el crecimiento es del 7.0% cada mes respecto a los mismos meses de 2016. Se podría decir que Barajas crece más en esos meses, pero el crecimiento en el último trimestre en El Prat es superior al crecimiento anual en El Prat (5.1%), por tanto, se acelera.

Sin embargo, el crecimiento en esos meses en 2016 respecto a 2015 fue mayor, y en Madrid el crecimiento en 2017 respecto a 2016 fue mayor que en 2016 respecto a 2015… pero en todos esos meses y en el global del año el crecimiento en El Prat fue mayor que en Barajas. De nuevo se hace difícil sacar una conclusión clara.

Veamos el tráfico medido en carga.

Mer MAD - BCN - ZGZ

Carga / Mercancía. En este caso los perfiles de las curvas son más complicados. Si acaso se distingue que no hay un mayor volumen en verano respecto a los meses de otoño e invierno. El pico en los tres aeropuertos (aquí Zaragoza sustituye a Palma como tercer aeropuerto en cuanto a carga) se produce en octubre y desciende en noviembre y diciembre. En carga, de nuevo El Prat crece más en el global del año (14.9% vs 13.1%) y en los últimos meses que Barajas.

Sin embargo, la desaceleración de ese crecimiento es mayor en El Prat en los tres meses del último cuarto (16.4%) con respecto a los tres anteriores (25.5%), aunque los crecimientos en absoluto sean mayores (16.4% en media en El Prat vs 12.2% en Barajas).

En 2016, sin embargo, el crecimiento se aceleró en el último cuarto del año (14.6% vs 11.4%) y en 2017 se desacelera, pero lo mismo sucede en Barajas. De nuevo se hace difícil sacar una conclusión clara y diferenciada para el aeropuerto de Barcelona El Prat.

Pax GER - MUR

Si comparamos el tráfico de Gerona con Murcia, vemos el mismo pico en los meses de verano, y en el caso de Gerona vemos que en noviembre y diciembre el tráfico es menor que en los mismos meses de 2015 y 2016. Sin embargo, eso ya ocurrió en los tres primeros meses de 2017, con lo cual se hace difícil ligar ese descenso al 1-O y acontecimientos siguientes.

Como conclusión final a este post, solo puedo decir que sacar una conclusión clara de que hasta diciembre el 1-O o el 27-O hayan tenido un impacto en el tráfico aéreo de los aeropuertos en Cataluña se hace más difícil que leer los posos del café.


1 Comment

Filed under Aerospace & Defence, Economy

Pasión por volar

Durante mis últimas vacaciones en España, vi un tuit de la cuenta de Iberia promocionando la exhibición “Pasión por volar” en el Museo ABC (1). Dado que pocos días después, el viaje me llevaría a Madrid, me anoté la visita.

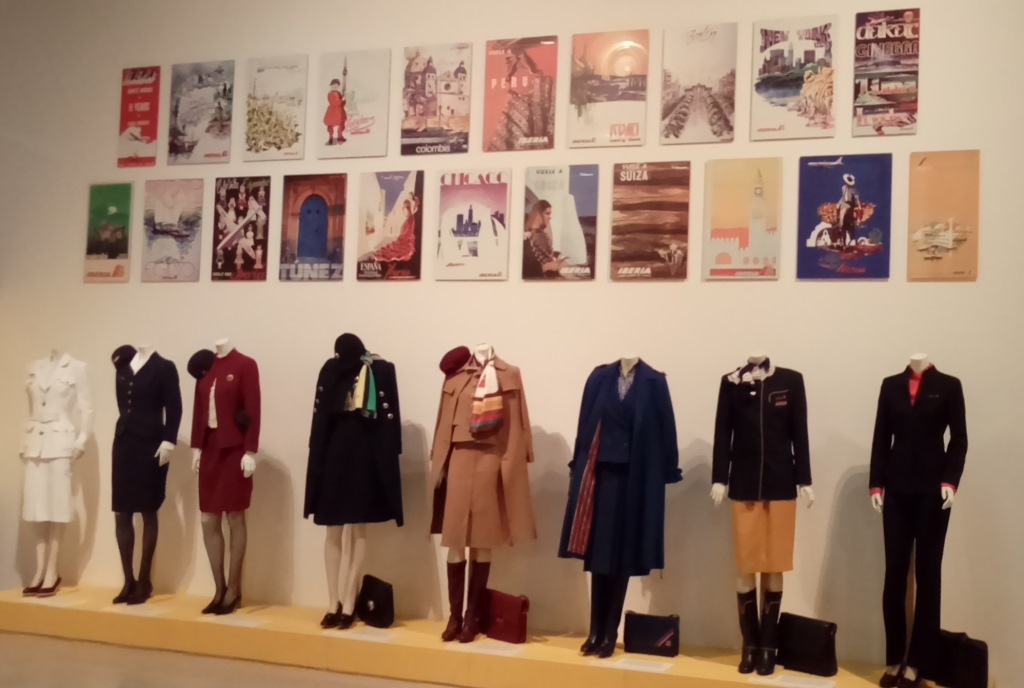
La exhibición ofrecía un breve repaso del desarrollo de la aviación desde principios del siglo XX hasta nuestros días con énfasis en España. El recorrido se basaba sobretodo en archivos (fotos, dibujos y textos) del periódico, trajes de azafatas de Iberia, fotos y maquetas de aviones de Iberia, y maquetas e imágenes de aeropuertos aportados por AENA, pequeños apuntes biográficos de algunos de los pioneros de la aviación…

Eché de menos la participación de Airbus como sponsor y como heredera de CASA, Hispano Aviación, etc., y como fabricante de aviones en España. De todos modos en la propia exhibición se indicaba que esta exposición tampoco pretendía ser exhaustiva y refería al Museo del Aire a tal efecto.

Carteles de Iberia. Siempre que va uno a un museo relacionado con la aviación se encuentra con carteles que son auténticas obras de arte. Carteles que le daban al hecho de volar un toque de ensueño. Si esa tradición no se ha perdido, al menos no conserva su misma aura. Los primeros carteles de la exposición venían firmados, precisaban el año, la introducción de la línea que se abría o promocionaba… Los últimos posters apenas si son una fotografía y un logo de la compañía.

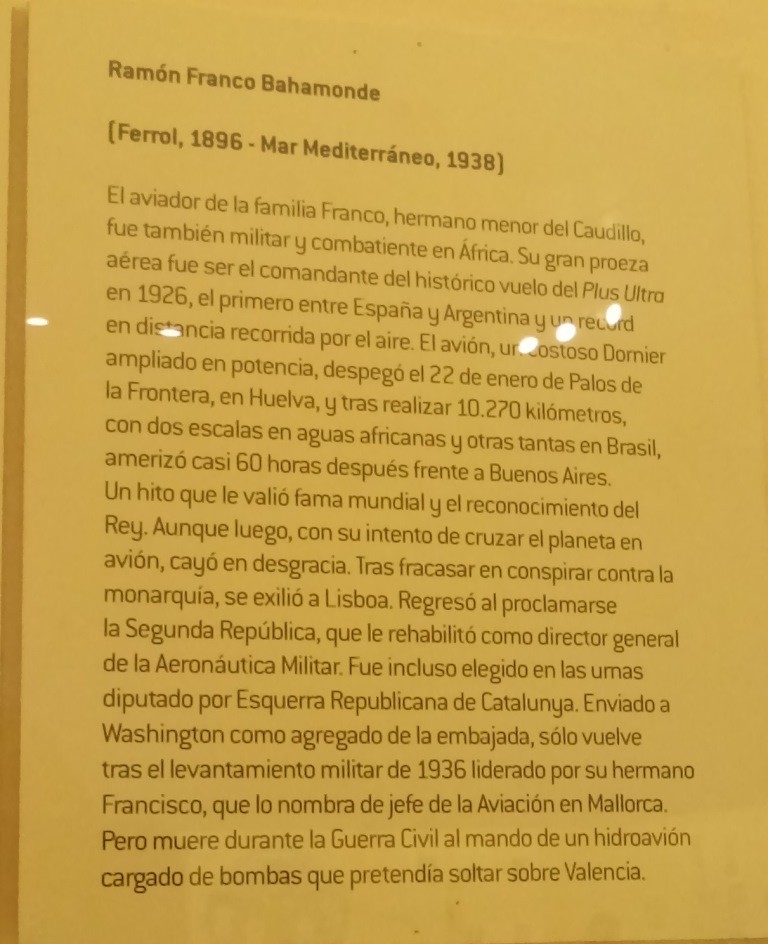
DSC_0084Las biografías de los pioneros. Además de hablar de los hermanos Wright o de Charles Lindbergh, el recorrido sobre los pioneros se centraba en figuras españolas (algunas de las cuales desconocía): Antonio Fernandez Santillana (primer español en fabricar y pilotar un aeroplano), Juan Olivert Serra (primer español en volar un avión fabricado por un español en España), Emilio Herrera, Jose Ortiz Echagüe, Juan de la Cierva, Ramón Franco Bahamonde…


El catálogo de la exposición. Antes de salir del edificio pasé a recoger a Luca en la tienda del museo, y allí vi el libro catálogo sobre la exposición. A pesar de que había tomado varias fotos, me decidí a comprarlo (18€) (2). Una gran decisión. En el libro hay bastantes más fotos, artículos, ensayos y curiosidades de las que había en la propia exhibición. De la misma forma me habría gustado comprar (al menos tener la posibilidad de hacerlo) alguna réplica de los posters de Iberia; pero no era posible. Pienso en la cantidad de posters del pintor Toulouse-Lautrec que uno ve adornando pisos, tiendas, bares… Si hubieran hecho una edición de posters de los carteles expuesto, creo que habría sido un éxito.

Maquetas y fichas técnicas de los aviones. Aquí los organizadores de la exhibición lo podrían haber hecho mejor. Maquetas y fichas estaban separadas. Recuerdo una pareja preguntándose por un avión “grande” (porque la maqueta era la más grande de las expuestas  – sobretodo cuestión de escala) y evocando el avión que les había traído de algún origen en América del Sur, preguntándose si sería el mismo (la maqueta era un A330). No todo el mundo reconoce un avión con solo verlo.

DSC_0087

—

(1) La exhibición terminó el 27 de septiembre.

(2) El libro todavía se puede adquirir.

2 Comments

Filed under Aerospace & Defence

Is a hassle-free airport possible?

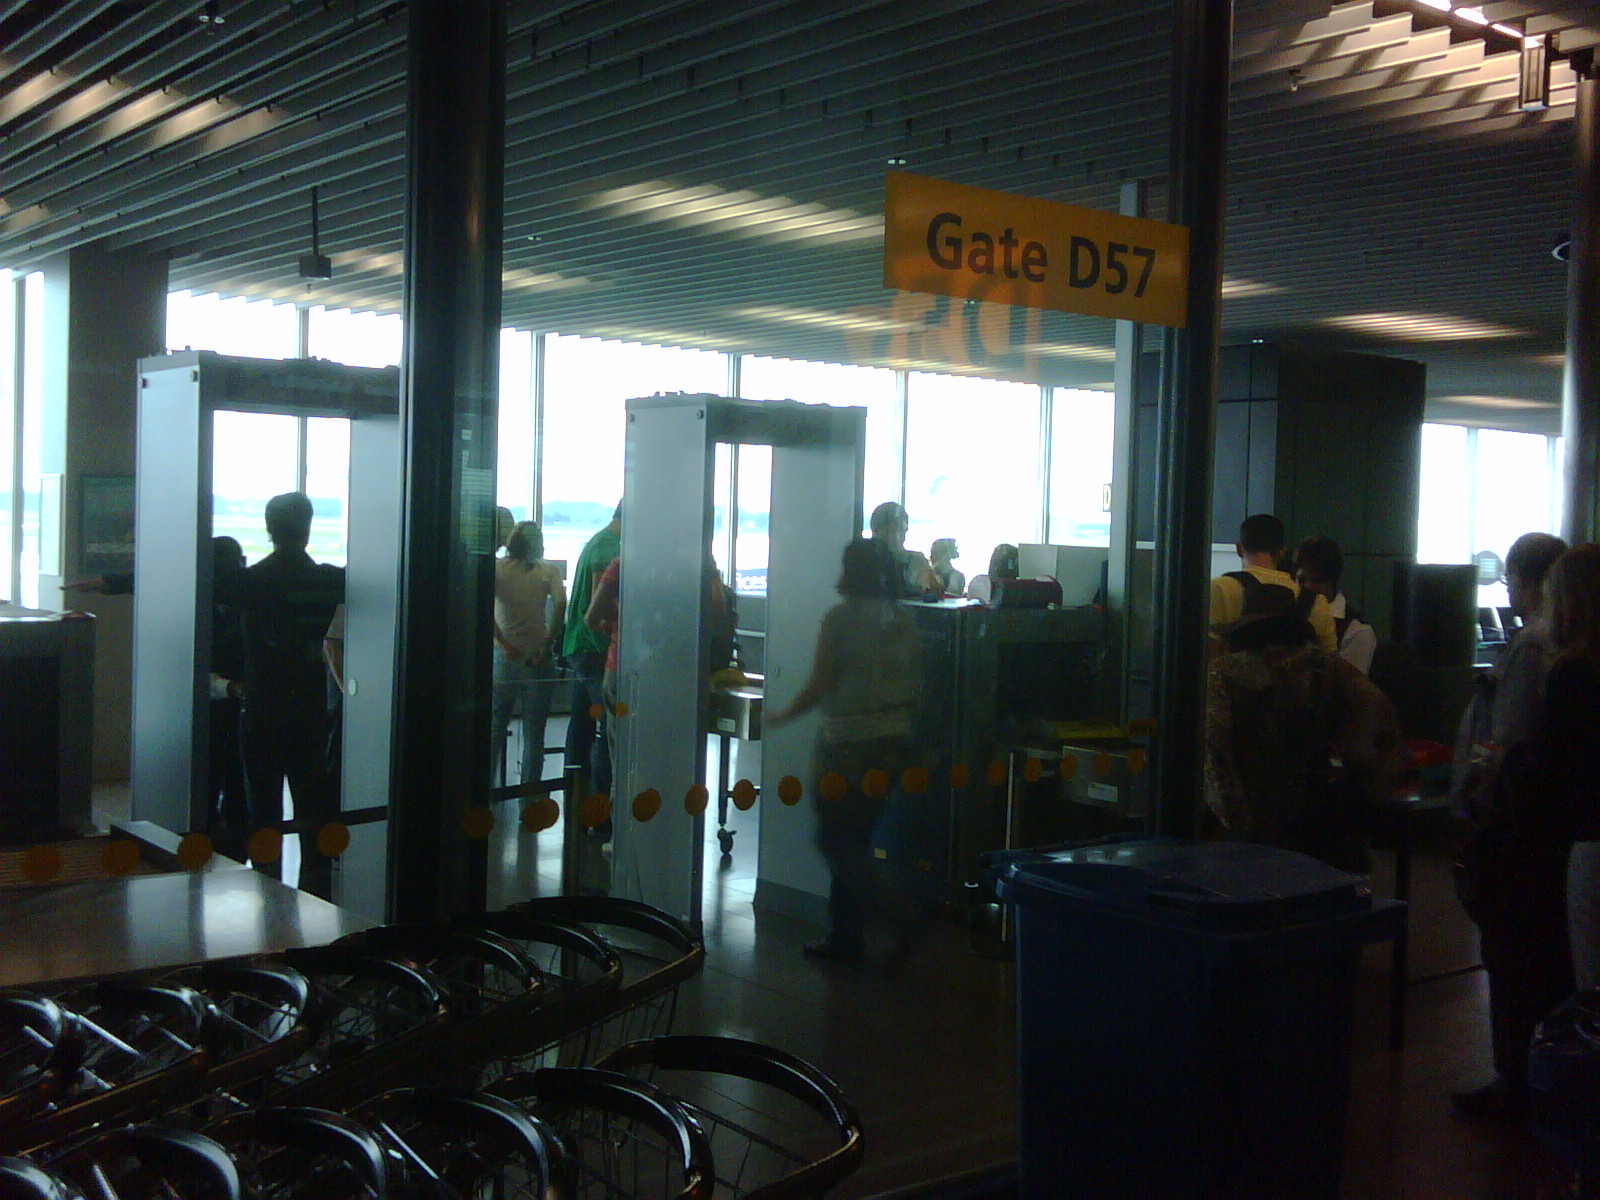
Some years ago on trip to India, I remember having passed through the security check just before getting into the airplane at Schiphol airport in Amsterdam. However in the subsequent flights I have taken from there I never saw this again… until last summer, on another trip to a non-Schengen destination, Tunisia.

Here is the picture I took.

X-ray scanners and metal detectors at Schiphol, Amsterdam.

As you can see, in terminal 1 departures D of Schiphol airport, the security control is located just where each boarding gate is.

You can imagine how much this measure reduces the hassle passengers experience in airports. To take that flight, we arrived at the airport, dropped our luggage, showed our boarding pass and passport to an official (no long queue, no removing of personal belongings…), walked to our boarding gate and only there we made a small queue for the security control… The difference: that queue is composed of just the people who will come in your flight, you are seeing the airplane out there, there is no rush, they are seeing you, you are not missing the plane…

I tried to get the numbers from Madrid-Barajas airport but I did not find them (if any one has better estimates or a reliable source, please feel free to contribute), nevertheless, from having seen the different terminals I can figure out that:

  • It may have around 230 boarding gates among all the terminals (over 60 between T1, T2 and T3, around 90 in T4 and over 60 in T4S).
  • It may have no more 50 than x-ray scanners…

If you wanted to install 2 per boarding gate, you would need to invest in buying and staffing more than 4 times the number of x-ray scanners and metal detectors than the ones that there are now… It would be so easy… if just air traffic controllers did not suck up a whole 30% of AENA yearly costs [pdf, 741 Kb] (~1bn€)…

3 Comments

Filed under Aerospace & Defence